Pourquoi surveiller votre coût matière en continu, pas seulement en fin de mois
Le coût matière (CM) est souvent le premier poste à dériver dans un restaurant — et le dernier à être détecté. Une portion légèrement trop généreuse, un fournisseur qui augmente un tarif sans prévenir, un plat vendu sans fiche recette à jour : chaque écart paraît anodin isolément. Cumulés sur un mois, ils peuvent rogner plusieurs points de marge.
La bonne pratique est simple à énoncer : comparer régulièrement ce que vos recettes prévoient comme coût avec ce que vos factures révèlent réellement. L’enjeu, c’est d’avoir cet écart sous les yeux sans avoir à construire un tableau Excel chaque semaine.
Comprendre les deux mesures : CM théorique vs CM réel
Avant de plonger dans les chiffres, il faut bien distinguer ces deux notions — elles ne mesurent pas exactement la même chose.
Le CM théorique est ce que vos recettes auraient dû coûter, compte tenu des plats vendus sur la période. Il est calculé uniquement sur les produits disposant d’une fiche recette renseignée dans Laopan. Si une partie de votre carte n’a pas de recette associée, ce taux ne couvre pas 100 % de votre CA.
Le CM réel est plus brutal : il divise le total de vos achats fournisseurs (factures importées depuis PennyLane, ou saisies manuellement) par votre CA total. Il intègre donc tout ce que vous avez acheté, qu’il y ait une recette ou non.
Un écart entre les deux peut signaler des pertes en cuisine, des variations de portions, ou des ventes de produits sans recette renseignée. Ce n’est pas forcément une mauvaise nouvelle — mais c’est toujours une information à investiguer.
Accéder au reporting coût matière
La page Reporting centralise l’analyse de la performance du restaurant. Elle est organisée en quatre onglets : Coût matière, Menu Engineering, Associations et P&L.
Pour y accéder :
- Appuyez sur Prévisions dans le menu principal.
- Basculez sur l’onglet Reporting.
- Sélectionnez l’onglet Coût matière.
Prérequis indispensable : si aucune caisse n’est connectée, un bandeau « Connectez votre caisse » s’affiche. Sans clôtures de caisse Zelty, le CA ne peut pas être calculé et les indicateurs restent vides. Vérifiez que la clôture a bien été effectuée chaque soir dans Zelty — la synchronisation se fait automatiquement chaque matin.
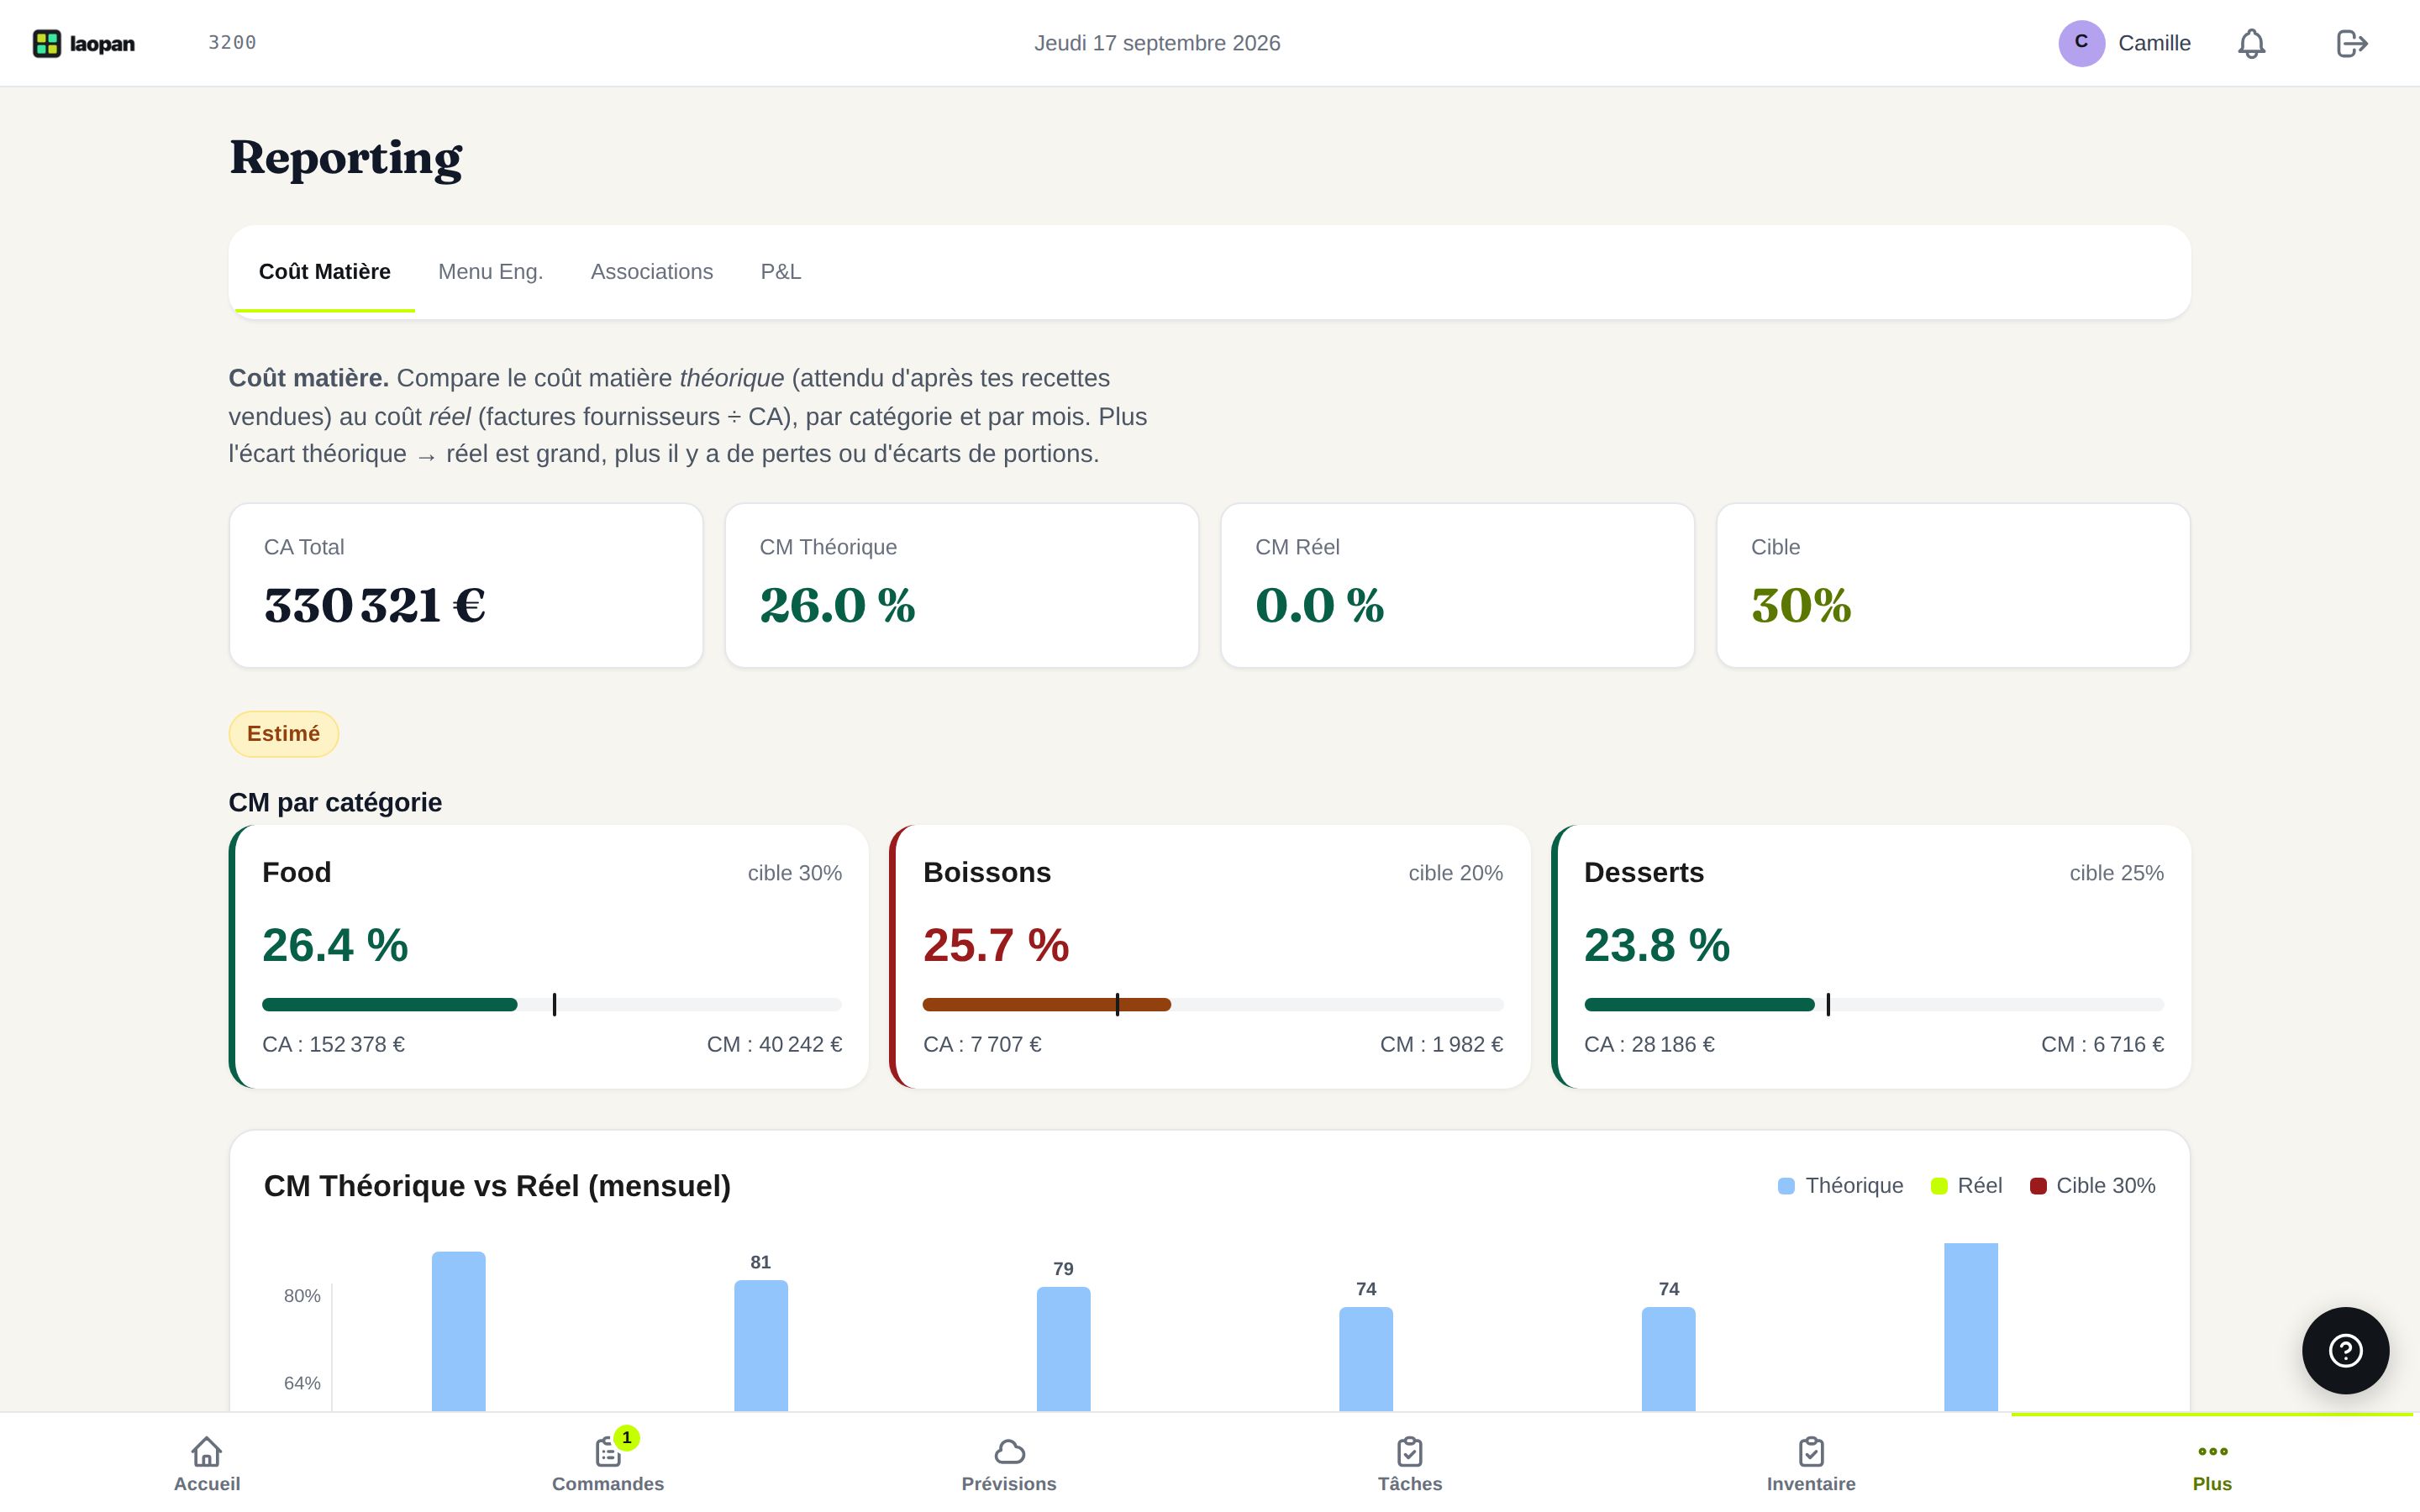
Lire les 4 indicateurs en haut de page
| Indicateur | Ce qu’il représente |
|---|---|
| CA Total | Chiffre d’affaires sur la période sélectionnée (source : clôtures Zelty) |
| CM Théorique | Coût matière attendu d’après les recettes vendues, rapporté au CA des produits recettés |
| CM Réel | Total des achats fournisseurs divisé par le CA total |
| Cible | Taux cible de coût matière paramétré pour votre restaurant |
Ces quatre chiffres donnent une lecture instantanée de votre situation. En pratique, regardez d’abord l’écart entre CM Réel et Cible : c’est votre thermomètre de marge. Ensuite, comparez CM Réel et CM Théorique pour comprendre d’où vient cet écart.
Identifier les postes en dérive grâce aux cartes par catégorie
Sous les quatre KPI, des cartes détaillent le coût matière par famille : Food, Boissons, Desserts — ou les catégories que vous avez définies dans vos recettes.
Chaque carte affiche :
- Le taux de CM de la catégorie sur la période
- Une barre de progression comparée à votre cible
- Un code couleur : vert si vous êtes sous la cible, orange ou rouge si vous la dépassez
Cette vue par catégorie est précieuse parce qu’elle localise la dérive. Un CM global légèrement au-dessus de la cible peut masquer une catégorie Boissons parfaitement maîtrisée et une catégorie Food qui dérape franchement. Sans ce détail, vous chercheriez des économies au mauvais endroit.
Bonnes pratiques pour exploiter ces cartes :
- Consultez-les au moins une fois par semaine, pas seulement en fin de mois.
- Quand une catégorie passe au rouge, vérifiez d’abord si toutes les recettes de cette famille sont à jour dans le module Ingrédients & Recettes.
- Ensuite, comparez vos dernières factures fournisseurs pour cette famille : un tarif a-t-il augmenté sans que le prix de vente ait été ajusté ?
Utiliser le graphique mensuel pour repérer les tendances
En bas de l’onglet Coût matière, un graphique affiche l’évolution mois par mois du CM Théorique et du CM Réel sur la période sélectionnée.
Ce graphique sert à deux choses :
-
Repérer les mois où l’écart s’est creusé. Un pic de CM Réel en novembre alors que le CM Théorique reste stable suggère des achats supplémentaires non justifiés par les ventes — pertes, gaspillage, sur-commande.
-
Valider l’effet de vos actions correctives. Si vous avez revu vos fiches recettes ou renégocié un tarif fournisseur en mars, le graphique doit montrer un resserrement de l’écart le mois suivant. Sans cette visualisation, difficile de savoir si vos efforts ont porté leurs fruits.
Interpréter les écarts : un guide de diagnostic rapide
| Situation observée | Causes probables à investiguer |
|---|---|
| CM Réel ≈ CM Théorique, tous deux au-dessus de la cible | Les fiches recettes sont fidèles à la réalité, mais les recettes elles-mêmes coûtent trop cher — revoir les prix de vente ou les ingrédients |
| CM Réel nettement supérieur au CM Théorique | Pertes, gaspillage, portions généreuses, ou achats de produits sans recette associée |
| CM Réel inférieur au CM Théorique | Possible sous-achat temporaire (consommation de stock existant) ou recettes surestimant les coûts |
| Une catégorie rouge, les autres vertes | Problème ciblé : vérifier les recettes et les tarifs fournisseurs de cette famille uniquement |
Relier le reporting à vos données sources
La fiabilité de votre reporting dépend directement de la qualité des données en amont. Trois sources alimentent l’onglet Coût matière :
- CA : les clôtures de caisse Zelty, synchronisées automatiquement chaque matin. Une clôture oubliée = une journée absente du calcul.
- Achats : les factures fournisseurs importées depuis PennyLane, ou saisies manuellement si vous n’utilisez pas PennyLane.
- Coûts théoriques : les fiches du module Ingrédients & Recettes. Des recettes non renseignées ou périmées faussent le CM Théorique.
Règle pratique : avant d’analyser un écart, vérifiez que ces trois sources sont complètes et à jour. Un reporting lacunaire donne des diagnostics erronés.
Mettre en place une routine de pilotage hebdomadaire
Un reporting ne sert que s’il est consulté régulièrement. Voici une routine légère mais efficace :
Chaque lundi matin (10 minutes)
- Ouvrez l’onglet Coût matière, période : semaine précédente.
- Notez le CM Réel et comparez-le à la cible.
- Identifiez la catégorie la plus en rouge.
- Vérifiez que toutes les clôtures de caisse de la semaine sont bien présentes.
Chaque fin de mois (30 minutes)
- Analysez le graphique mensuel : l’écart théorique/réel s’est-il creusé ou réduit ?
- Croisez avec vos factures fournisseurs : y a-t-il eu des hausses tarifaires non répercutées ?
- Mettez à jour les fiches recettes si un ingrédient a changé de prix.
- Ajustez votre taux cible si votre mix de ventes a évolué structurellement.
Ce que le reporting coût matière ne remplace pas
Le reporting achats est un outil de détection, pas de résolution automatique. Il vous dit qu’il y a un problème et où chercher — mais l’enquête reste à votre charge. Quelques angles à ne pas négliger en complément :
- Les inventaires physiques : le CM Réel mesure les achats, pas la consommation réelle. Sans inventaire régulier, vous ne savez pas ce qui est en stock, perdu ou volé.
- La formation des équipes : une dérive de portions se corrige en cuisine, pas dans un tableau de bord.
- La mise à jour des recettes : si un ingrédient est remplacé ou si une recette évolue, la fiche doit être mise à jour pour que le CM Théorique reste pertinent.
Le reporting coût matière est le point de départ d’une gestion active de votre marge — pas sa conclusion.